대출을 알아볼 때 월 상환액은 은행 계산기로 쉽게 나오지만, 같은 대출을 다른 방식으로 갚으면 총 이자가 얼마나 달라지는지 한 화면에서 비교하기는 의외로 번거롭습니다. 대출원금, 연 이자율, 대출기간, 거치기간 네 가지만 넣으면 원리금균등·원금균등·만기일시 세 방식의 월 상환액과 총 이자, 회차별 상환 스케줄이 한꺼번에 나오는 대출 원리금 계산기 엑셀 파일로 정리했습니다.
대출 원리금 계산기 엑셀 파일 다운로드
파일은 xlsx 하나이고 시트가 세 개입니다. 대출기간은 최대 480개월(40년)까지 넣을 수 있고, 거치기간은 대출기간 안에서 정합니다. 파일 안의 원금 2억 원, 연 4.5%, 360개월은 모두 설명용 가정값이므로 본인 조건으로 바꿔서 사용하세요.
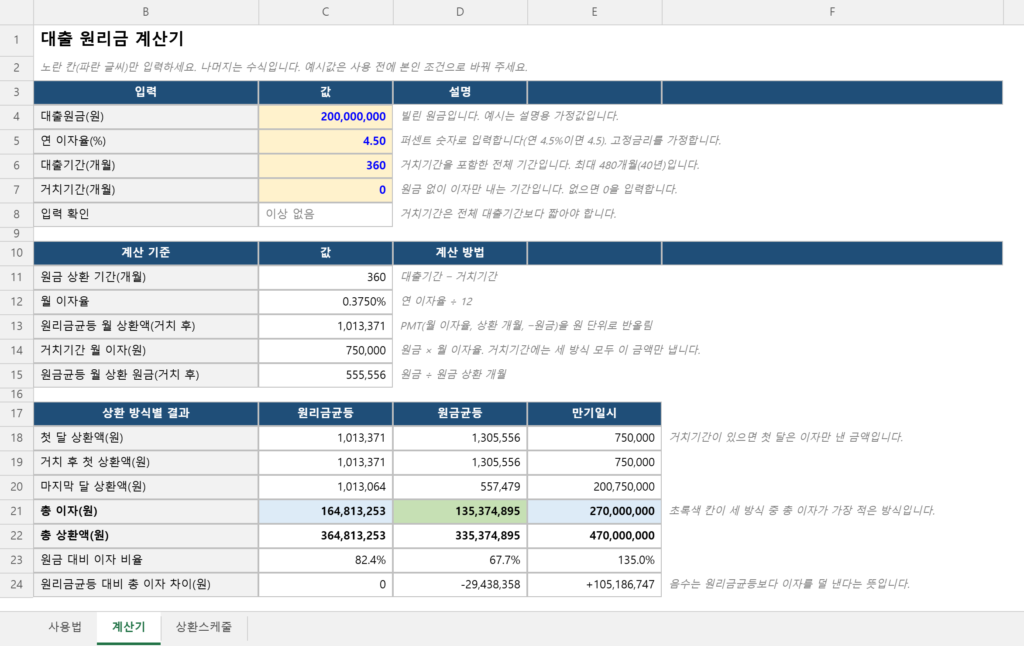
파일은 이렇게 구성되어 있습니다
- 사용법: 입력 칸 표시와 계산 기준을 정리한 안내 시트
- 계산기: 대출 조건 네 가지를 입력하고 세 방식의 첫 달·마지막 달 상환액, 총 이자, 총 상환액을 비교하는 메인 시트
- 상환스케줄: 세 방식의 회차별 월 상환액, 원금, 이자, 잔금을 최대 480회차까지 보여 주는 시트
상환 방식 세 가지는 이렇게 다릅니다
금융감독원은 대출을 갚는 방식을 크게 만기일시상환, 원금균등분할상환, 원리금균등분할상환으로 나눕니다. 이자율이 같아도 방식에 따라 이자 부담이 달라질 수 있다고 안내합니다.
- 원리금균등: 원금과 이자를 합한 금액을 매달 똑같이 갚습니다. 상환액이 일정해 계획을 세우기 쉽고, 초기에는 상환액 중 이자가 차지하는 비중이 큽니다.
- 원금균등: 매달 같은 금액의 원금에 남은 잔금에 붙은 이자를 더해 갚습니다. 첫 달 상환액이 가장 크고 갈수록 줄어듭니다.
- 만기일시: 매달 이자만 내다가 만기에 원금 전부를 갚습니다. 초기 월 부담은 가장 작지만 총 이자가 많고 만기에 큰 금액이 필요합니다.
이 파일은 세 방식을 같은 조건에 놓고 숫자로 보여 주는 도구이고, 어느 방식이 낫다고 판단하지는 않습니다. 소득이 들어오는 시기, 갚을 수 있는 금액, 대출 상품이 허용하는 방식에 따라 달라지는 부분입니다.
사용 방법
- 「계산기」 시트 노란 칸에 대출원금(원), 연 이자율(%), 대출기간(개월), 거치기간(개월)을 입력합니다. 이자율은 퍼센트 숫자로 넣어서 연 4.5%이면 4.5라고 적습니다.
- 입력 확인 칸이 「이상 없음」으로 나오는지 봅니다. 거치기간이 대출기간 이상이면 「확인 필요」로 바뀝니다.
- 아래 상환 방식별 결과 표에서 첫 달, 거치 후 첫 달, 마지막 달 상환액과 총 이자, 총 상환액, 원금 대비 이자 비율을 비교합니다. 총 이자가 가장 적은 방식은 초록색으로 표시됩니다.
- 회차별 내역은 「상환스케줄」 시트에서 확인합니다. 대출기간이 끝난 회차는 빈칸이라 개월 수를 바꿔도 표가 그대로 맞춰집니다.
예시값을 넣으면 월 이자율은 0.375%이고 첫 달 이자는 750,000원입니다. 원리금균등은 매월 1,013,371원을 내고, 원금균등은 첫 달 1,305,556원에서 시작해 마지막 달 557,479원을 냅니다. 만기일시는 매월 750,000원을 내다가 마지막 달에 원금을 포함한 200,750,000원을 냅니다.
예시로 보는 세 방식의 결과
같은 2억 원, 연 4.5%, 360개월 조건에서 총 이자는 원리금균등 164,813,253원, 원금균등 135,374,895원, 만기일시 270,000,000원으로 나옵니다. 원금 대비 이자 비율로 보면 각각 82.4%, 67.7%, 135.0%이고, 원리금균등을 기준으로 원금균등은 29,438,358원 적고 만기일시는 105,186,747원 많습니다.
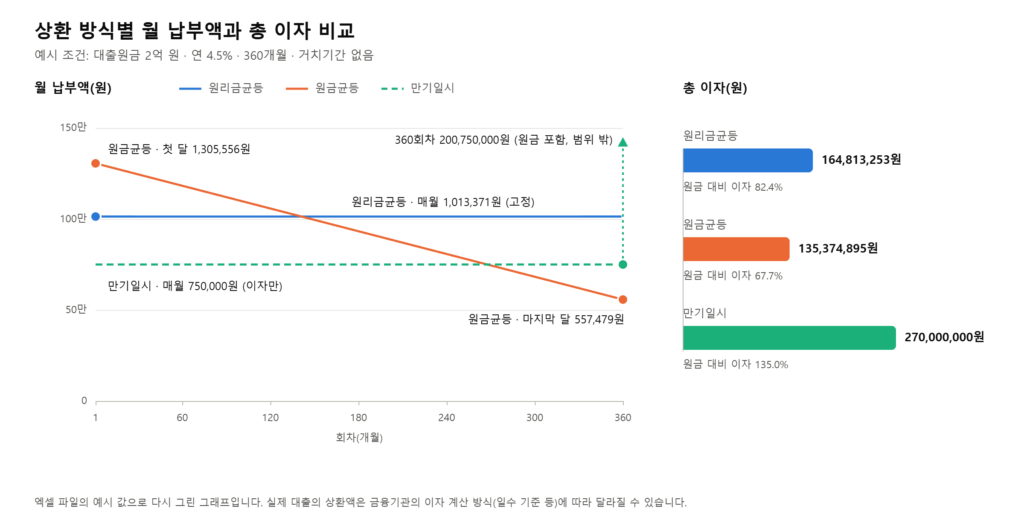
그래프를 보면 원금균등의 첫 달 상환액은 원리금균등보다 292,185원 크지만 매달 줄어들어 142회차부터는 원리금균등보다 적습니다. 만기일시는 월 750,000원으로 일정하게 이어지다가 마지막 회차에서 원금이 한꺼번에 나갑니다. 초반 월 납부액만 보면 만기일시가 가장 가벼워 보여도 총 이자는 세 방식 중 가장 크다는 점이 표와 그래프에 함께 드러납니다.
금리와 기간이 달라지면 얼마나 바뀌나
같은 2억 원을 원리금균등으로 갚는 조건에서 금리와 기간만 바꿔 파일에 넣어 본 결과입니다. 아래 숫자는 모두 파일에 해당 조건을 입력했을 때 나온 값입니다. 먼저 대출기간을 360개월로 두고 금리를 바꾸면 이렇게 달라집니다.
- 연 3.5%: 월 898,089원, 총 이자 123,312,276원
- 연 4.0%: 월 954,831원, 총 이자 143,738,862원
- 연 4.5%: 월 1,013,371원, 총 이자 164,813,253원
- 연 5.0%: 월 1,073,643원, 총 이자 186,511,705원
- 연 5.5%: 월 1,135,578원, 총 이자 208,808,095원
금리가 4.5%에서 5.0%로 0.5%포인트 오르면 월 상환액은 60,272원, 총 이자는 21,698,452원 늘어납니다. 3.5%와 5.5%를 비교하면 월 상환액은 237,489원, 총 이자는 85,495,819원 차이가 납니다. 금리 차이는 매달 조금씩 쌓여서 기간이 길수록 총 이자에 크게 반영됩니다.
이번에는 금리를 연 4.5%로 두고 대출기간을 바꿔 봅니다.
- 180개월(15년): 월 1,529,987원, 총 이자 75,397,546원
- 240개월(20년): 월 1,265,299원, 총 이자 103,671,660원
- 300개월(25년): 월 1,111,665원, 총 이자 133,499,462원
- 360개월(30년): 월 1,013,371원, 총 이자 164,813,253원
30년에서 20년으로 줄이면 월 상환액은 251,928원 늘고 총 이자는 61,141,593원 줄어듭니다. 25년으로 줄이면 월 상환액은 98,294원 늘고 총 이자는 31,313,791원 줄어듭니다. 월 부담이 늘어나는 폭과 총 이자가 줄어드는 폭을 나란히 놓고 보는 용도이며, 어느 쪽이 낫다는 뜻은 아닙니다. 월 상환액이 소득에서 감당할 수 있는 범위인지에 따라 선택이 달라집니다.
상환 스케줄이 계산되는 원리
상환스케줄 시트는 한 회차가 한 행이고, 세 방식이 12개 열을 나란히 씁니다. 각 방식은 월 상환액, 원금, 이자, 잔금 네 칸으로 이루어지며 계산 순서는 같습니다. 먼저 직전 회차 잔금에 월 이자율(연 이자율 ÷ 12)을 곱해 이자를 구하고, 방식별 규칙으로 원금을 정한 뒤, 월 상환액은 원금과 이자의 합으로, 잔금은 직전 잔금에서 원금을 뺀 값으로 잡습니다.
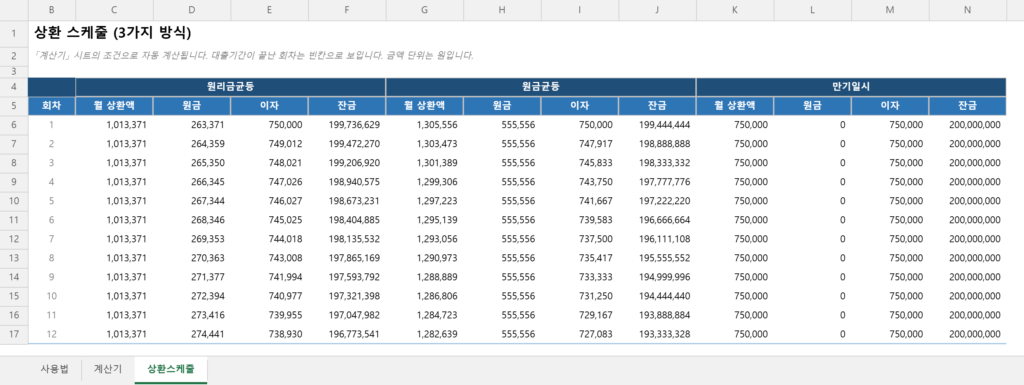
원리금균등의 월 상환액은 PMT 함수로 한 번 구해 원 단위로 반올림해 두고, 매달 그 금액에서 이자를 뺀 값을 원금으로 씁니다. 반올림으로 생기는 몇 원의 오차는 마지막 회차에 남은 잔금을 전부 갚는 것으로 맞춥니다. 그래서 세 방식 모두 마지막 잔금이 정확히 0원이 됩니다.
=IF(C11>0,ROUND(PMT(C12,C11,-C4),0),0)위 수식이 계산기 시트의 원리금균등 월 상환액 칸(C13)입니다. C11은 원금을 갚는 개월 수(대출기간 − 거치기간), C12는 월 이자율, C4는 대출원금이고, 상환스케줄 시트가 이 값을 가져다 쓰기 때문에 입력만 바꾸면 480행이 함께 바뀝니다.
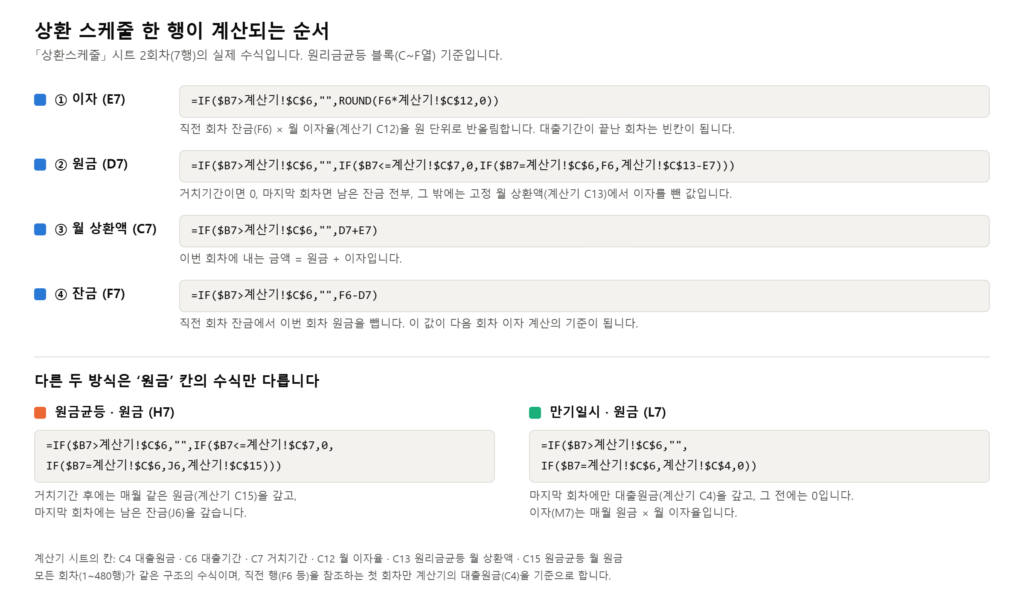
방식마다 다른 것은 원금 칸의 수식뿐입니다. 원금균등은 원금을 상환 개월 수로 나눈 값(C15)을 매달 쓰고, 만기일시는 마지막 회차에만 대출원금을 갚도록 되어 있습니다. 대출기간이 끝난 회차에는 빈 문자열을 돌려줘서 합계에서 빠집니다.
원리금균등은 초반에 이자 비중이 큽니다
예시 조건에서 원리금균등의 첫 달 상환액 1,013,371원은 이자 750,000원과 원금 263,371원으로 나뉩니다. 첫 달 상환액의 74.0%가 이자입니다. 잔금이 줄어들수록 이자가 줄고 원금 몫이 커지는데, 원금이 이자보다 커지는 첫 회차는 176회차(14년 8개월째)입니다.
5년(60회차)을 갚은 뒤의 잔금은 182,315,807원입니다. 5년 동안 매달 1,013,371원씩 냈는데 원금은 17,684,193원, 전체의 8.8%만 줄어든 셈입니다. 상환스케줄 시트의 잔금 열(F열)에서 원하는 회차의 남은 잔금을 바로 찾을 수 있으니, 중도상환을 검토할 때 남은 원금을 확인하는 데 쓸 수 있습니다. 다만 중도상환수수료는 계산하지 않으므로 수수료 조건은 대출 계약서에서 따로 확인해야 합니다.
거치기간을 넣으면 달라지는 점
한국주택금융공사는 거치기간을 원금 상환 없이 이자만 납부하는 기간으로 설명합니다. 이 파일에서는 거치기간이 대출기간 안에 포함되고, 거치기간에는 세 방식 모두 원금 × 월 이자율만 냅니다. 예시 조건에 거치 12개월을 넣으면 처음 12개월은 매월 750,000원만 내고 나머지 348개월 동안 원금을 나눠 갚습니다. 그 결과 원리금균등 월 상환액은 1,013,371원에서 1,029,987원으로 오르고 총 이자는 164,813,253원에서 167,435,214원으로 늘어납니다. 원금균등은 거치 후 첫 달 상환액이 1,324,713원이 되고, 만기일시는 어차피 매월 이자만 내므로 값이 그대로입니다.
은행 상환표와 값이 조금 다른 이유
실제 대출의 상환표와 이 파일의 숫자는 몇 원에서 몇천 원쯤 다를 수 있습니다. 파일은 매달 이자를 잔금 × 연 이자율 ÷ 12로 계산해 원 단위로 반올림하지만, 금융기관은 보통 일수를 기준으로 이자를 계산하기 때문입니다. 한국주택금융공사도 자체 계산기의 결과가 실제 납부액과 다소 차이 날 수 있다고 안내하며, 일수가 30일 이하인 달은 조금 적게, 31일인 달은 조금 많게 내지만 만기까지 내는 총 금액에는 차이가 없다고 설명합니다. 또 이 파일은 금리가 변하지 않는 고정금리를 가정하므로, 변동금리 대출은 금리가 바뀔 때마다 새 이자율로 다시 계산해야 합니다.
이 템플릿이 맞는 경우와 맞지 않는 경우
대출을 받기 전에 방식별 월 부담과 총 이자를 어림해 보거나, 거치기간을 두었을 때 상환액이 얼마나 오르는지 확인할 때 맞습니다. 반대로 아래 항목은 계산하지 않습니다.
- 변동금리 대출의 금리 변동
- 중도상환과 중도상환수수료
- 취급수수료, 보험료, 인지세 같은 부대비용
- 체증식 상환처럼 세 방식 이외의 상환 구조
- 소득 대비 상환 비율(DSR) 같은 대출 한도 심사
- 회차별 납부 날짜와 만기일: 회차 번호만 계산하고 날짜는 넣지 않습니다. 대출 실행일에서 만기일을 구하는 방법은 엑셀 날짜 계산 템플릿 글의 만기일 계산을 참고하세요.
자주 막히는 부분
- 이자율을 0.045처럼 소수로 넣었더니 이자가 거의 없습니다. 이자율 칸은 퍼센트 숫자를 받습니다. 연 4.5%는 4.5로 넣어야 하고, 0.045를 넣으면 연 0.045%로 계산됩니다.
- 거치기간 칸에 숫자가 들어가지 않습니다. 거치기간은 0 이상이면서 대출기간보다 짧은 정수만 허용합니다. 대출기간 12개월에 거치기간 12개월을 넣으면 원금을 갚을 기간이 없어서 입력할 수 없습니다.
- 대출기간이 480개월에서 막힙니다. 상환스케줄이 480회차까지 준비되어 있어 최대 40년까지만 입력할 수 있습니다.
- 칸이 수정되지 않습니다. 계산 시트에는 암호 없는 시트 보호가 걸려 있어 노란 칸만 고칠 수 있습니다. 구조를 바꾸려면 검토 메뉴에서 시트 보호 해제를 누르면 됩니다.
월 상환액을 소득과 함께 보기
월 상환액을 구했다면 소득에서 차지하는 비중도 함께 봐 두는 편이 좋습니다. 월 소득이 300만 원이라면 예시의 월 상환액 1,013,371원은 소득의 33.8%입니다. 이 비율은 이해를 돕기 위한 단순 계산이고 대출 심사에 쓰는 기준과는 다릅니다. 월세나 통신비 같은 다른 고정 지출과 합쳐서 한 달 예산이 맞는지는 월별 가계부 템플릿 글처럼 수입과 지출을 한 화면에서 보는 파일로 확인하면 편합니다.
구글 시트에서 쓰는 방법
xlsx 파일을 구글 드라이브에 올려 구글 스프레드시트로 열면 됩니다. 원리금균등 월 상환액을 구하는 PMT를 포함해 IF, OR, ROUND, INDEX, SUM 모두 구글 시트에 같은 이름으로 있는 함수입니다. 다만 시트 보호와 입력 제한, 총 이자가 가장 적은 방식을 초록색으로 표시하는 조건부 서식은 변환되면서 달라질 수 있습니다. 열자마자 예시값에서 원리금균등 월 상환액 1,013,371원과 총 이자 164,813,253원이 나오는지 먼저 확인하고 쓰세요.
2026년 11월에 다시 확인한 내용
파일을 올린 뒤인 2026년 11월 17일에 열 가지 조건으로 다시 점검했습니다. 연 3.5%부터 5.5%까지 다섯 가지 금리, 15년·20년·25년 대출기간, 거치 24개월, 3천만 원·연 6%·48개월 소액 대출입니다. 원본은 그대로 두고 복사본에 조건을 넣어 LibreOffice로 다시 계산한 값을 파이썬으로 따로 계산한 값과 비교했습니다. 결과 표와 회차별 월 상환액·원금·이자·잔금을 합쳐 8,934개 값을 비교했고 모두 일치했습니다. 이 확인은 LibreOffice에서 한 것이며 Microsoft Excel과 구글 시트에서 직접 열어 검증한 것은 아닙니다. 값이 다르게 나오면 문의하기 페이지로 알려 주세요.
사용 전 확인할 점
모든 입력값은 예시이고 결과는 참고용입니다. 대출 조건의 최종 확인은 금융기관이 주는 상환 스케줄표로 하세요. 이 글은 특정 대출이나 상환 방식을 권하는 내용이 아닙니다. 글 속 시트 이미지는 실제 화면 캡처가 아니라 파일의 예시값으로 다시 그린 것이어서, 엑셀이나 구글시트에서 열면 글꼴과 간격이 조금 다르게 보일 수 있습니다. 파일의 계산 결과는 같은 규칙을 따로 구현한 계산과 대조해 확인했고, 거치기간이 있는 경우, 이자율 0%, 1개월 대출, 480개월 대출도 같은 방식으로 확인했습니다. 대출 계산기에서 흔히 쓰는 예시값인 1천만 원·연 4%·36개월(월 295,240원)과 1억 원·연 4%·30년(월 477,415원)에서도 같은 결과가 나왔습니다. 수식은 엑셀과 구글시트에서 공통으로 쓰는 IF, OR, ROUND, PMT, INDEX, SUM만 사용했습니다.
참고한 공식 자료는 다음과 같습니다. 금융감독원 파인 대출 상환방식 안내, 금융감독원 금융상품한눈에 상환방식 설명, 금융감독원 파인 대출이자계산기, 한국주택금융공사 대출상환원리금 조회.